
Choisir une assurance moto, ce n’est pas seulement comparer un prix mensuel.
La bonne formule dépend surtout de votre usage, de votre expérience, de la valeur de votre moto et du niveau de protection que vous attendez.
Sur Label Moto, l’objectif est simple : vous aider à choisir une couverture cohérente avec votre profil de motard et votre machine, sans payer pour des garanties inutiles.
01Ce qui a changé depuis 2024
Ce qui a changé depuis 2024
Depuis le 1er avril 2024, la carte verte et la vignette d’assurance ne sont plus exigées pour les véhicules immatriculés.
Lors d’un contrôle, les forces de l’ordre vérifient désormais l’assurance via le Fichier des Véhicules Assurés (FVA) à partir de la plaque d’immatriculation.
L’assureur remet aussi un « Mémo Véhicule Assuré », utile notamment juste après la souscription, le temps que le véhicule apparaisse dans le fichier.
02Les 3 grandes formules d’assurance moto
Les 3 grandes formules d’assurance moto
| Formule | Niveau de protection | Niveau de prix | Idéale pour |
|---|---|---|---|
| Tiers | Faible | € | Motos anciennes, petit budget, faible valeur |
| Tiers plus | Intermédiaire | €€ | Jeunes permis, citadins, motos récentes mais budget encadré |
| Tous risques | Élevé | €€€ | Motos récentes, gros rouleurs, machines à forte valeur |
1. Assurance au tiers
C’est la formule minimale obligatoire.
Elle couvre la responsabilité civile, donc les dommages causés à autrui, mais pas les dégâts sur votre propre moto en cas de chute ou d’accident responsable.
2. Assurance tiers plus
C’est la formule intermédiaire.
Elle ajoute généralement des garanties utiles comme le vol, l’incendie, parfois le bris de glace, l’assistance ou certaines protections du pilote selon les contrats.
3. Assurance tous risques
C’est la formule la plus protectrice.
Elle couvre aussi les dommages à votre moto, y compris lorsque vous êtes responsable, selon les limites prévues par le contrat.
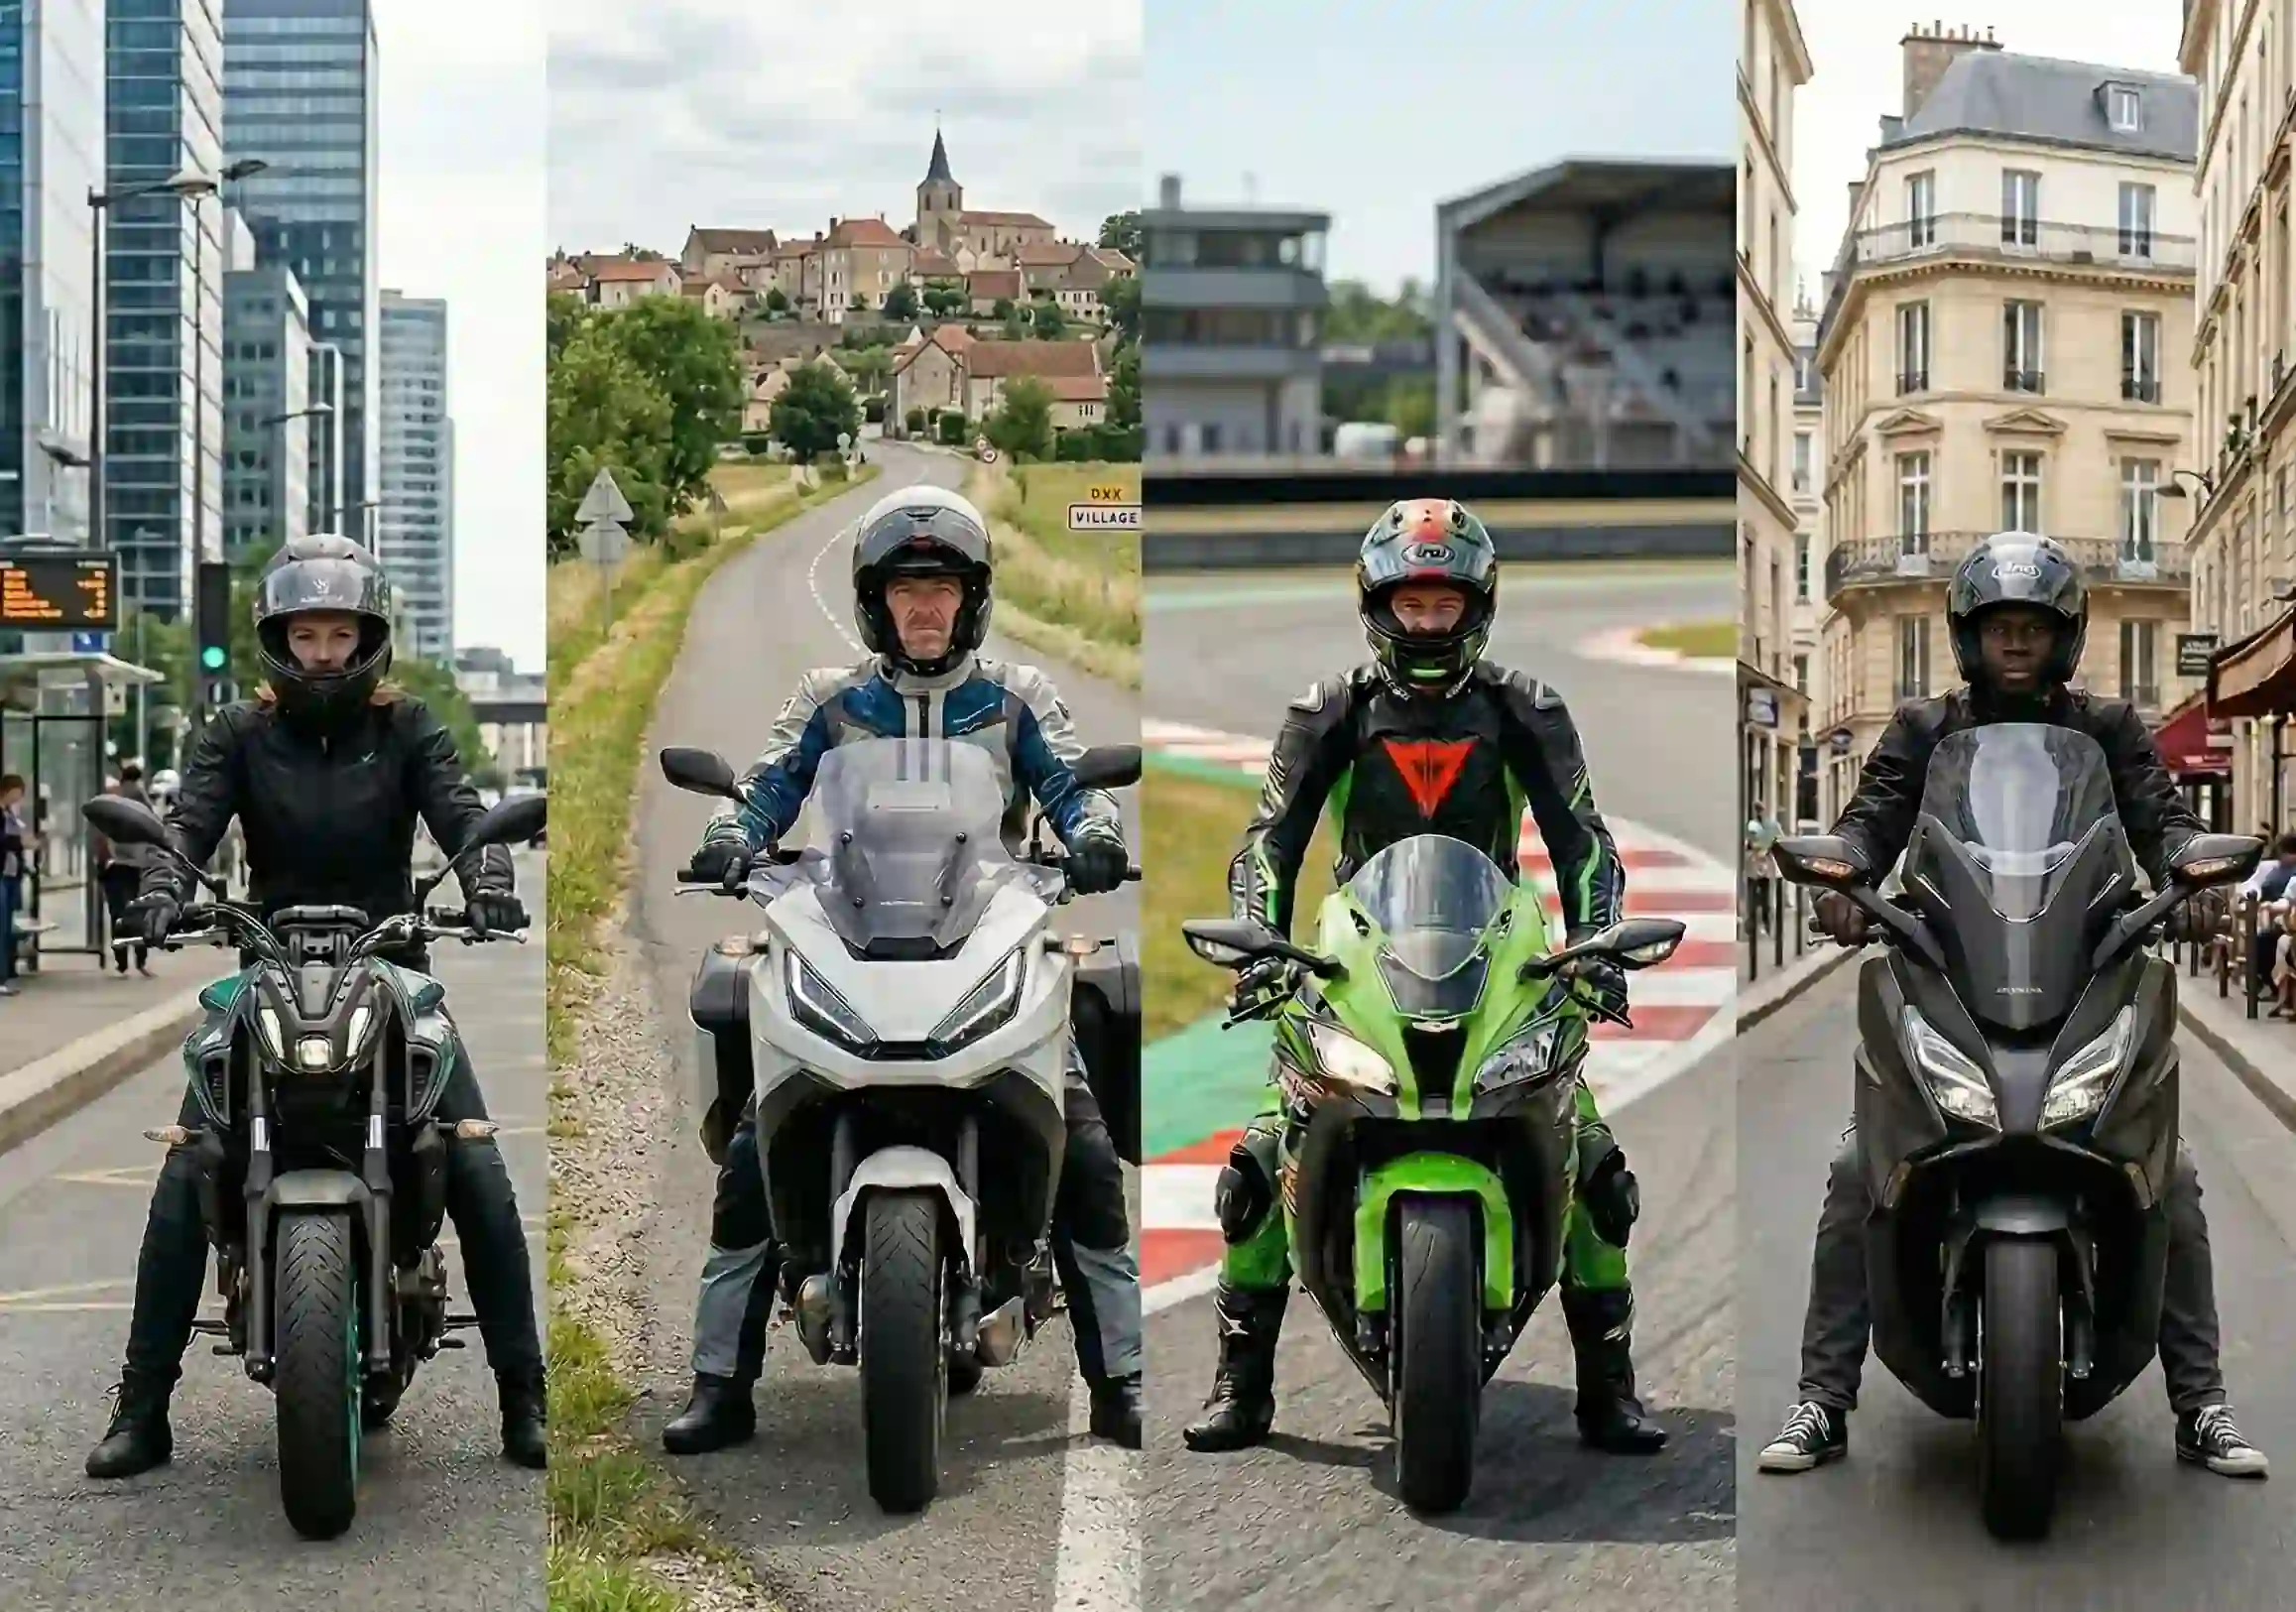
03Quelle formule choisir selon votre profil ?
Quelle formule choisir selon votre profil ?
04Les garanties à regarder avant de signer
Les garanties à regarder avant de signer
053 conseils Label Moto avant de choisir
3 conseils Label Moto avant de choisir
- Regardez la franchise avant le prix mensuel : une assurance peu chère peut coûter très cher au moment du sinistre.
- Adaptez la formule à la valeur réelle de la moto : tous risques sur une ancienne petite valeur n’est pas toujours pertinent, mais un simple tiers sur une moto récente très volée peut être un mauvais calcul.
- Choisissez selon votre usage réel, pas selon la peur : le bon contrat est celui qui protège votre vrai quotidien.
06Quelle formule pour quelle moto ?
Quelle formule pour quelle moto ?
- Permis A2 → plutôt Tiers Plus
- Grand rouleur / GT → plutôt Tous risques
- Occasionnel / loisir → plutôt Au kilomètre ou temporaire
- Citadin → plutôt Tiers Plus avec options vol / équipement
Ce qui a changé depuis 2024
Depuis le 1er avril 2024, la carte verte et la vignette d’assurance ne sont plus exigées pour les véhicules immatriculés.
Lors d’un contrôle, les forces de l’ordre vérifient désormais l’assurance via le Fichier des Véhicules Assurés (FVA) à partir de la plaque d’immatriculation.
L’assureur remet aussi un « Mémo Véhicule Assuré », utile notamment juste après la souscription, le temps que le véhicule apparaisse dans le fichier.
Les 3 grandes formules d’assurance moto
| Formule | Niveau de protection | Niveau de prix | Idéale pour |
|---|---|---|---|
| Tiers | Faible | € | Motos anciennes, petit budget, faible valeur |
| Tiers plus | Intermédiaire | €€ | Jeunes permis, citadins, motos récentes mais budget encadré |
| Tous risques | Élevé | €€€ | Motos récentes, gros rouleurs, machines à forte valeur |
1. Assurance au tiers
C’est la formule minimale obligatoire.
Elle couvre la responsabilité civile, donc les dommages causés à autrui, mais pas les dégâts sur votre propre moto en cas de chute ou d’accident responsable.
2. Assurance tiers plus
C’est la formule intermédiaire.
Elle ajoute généralement des garanties utiles comme le vol, l’incendie, parfois le bris de glace, l’assistance ou certaines protections du pilote selon les contrats.
3. Assurance tous risques
C’est la formule la plus protectrice.
Elle couvre aussi les dommages à votre moto, y compris lorsque vous êtes responsable, selon les limites prévues par le contrat.
Quelle formule choisir selon votre profil ?
Les garanties à regarder avant de signer
3 conseils Label Moto avant de choisir
- Regardez la franchise avant le prix mensuel : une assurance peu chère peut coûter très cher au moment du sinistre.
- Adaptez la formule à la valeur réelle de la moto : tous risques sur une ancienne petite valeur n’est pas toujours pertinent, mais un simple tiers sur une moto récente très volée peut être un mauvais calcul.
- Choisissez selon votre usage réel, pas selon la peur : le bon contrat est celui qui protège votre vrai quotidien.
Quelle formule pour quelle moto ?
- Permis A2 → plutôt Tiers Plus
- Grand rouleur / GT → plutôt Tous risques
- Occasionnel / loisir → plutôt Au kilomètre ou temporaire
- Citadin → plutôt Tiers Plus avec options vol / équipement
Conclusion
La meilleure assurance moto n’est pas la plus chère, ni la plus complète sur le papier.
C’est celle qui correspond vraiment à votre profil, votre usage et votre moto.
Sur Label Moto, le plus logique est donc de raisonner ainsi : quel motard êtes-vous, quelle moto roulez-vous, et de quoi avez-vous réellement besoin ?
